الاحتياطي الفيدرالي الأمريكي يلمح إلى رفع فائدة آخر مع استمرار التضخم
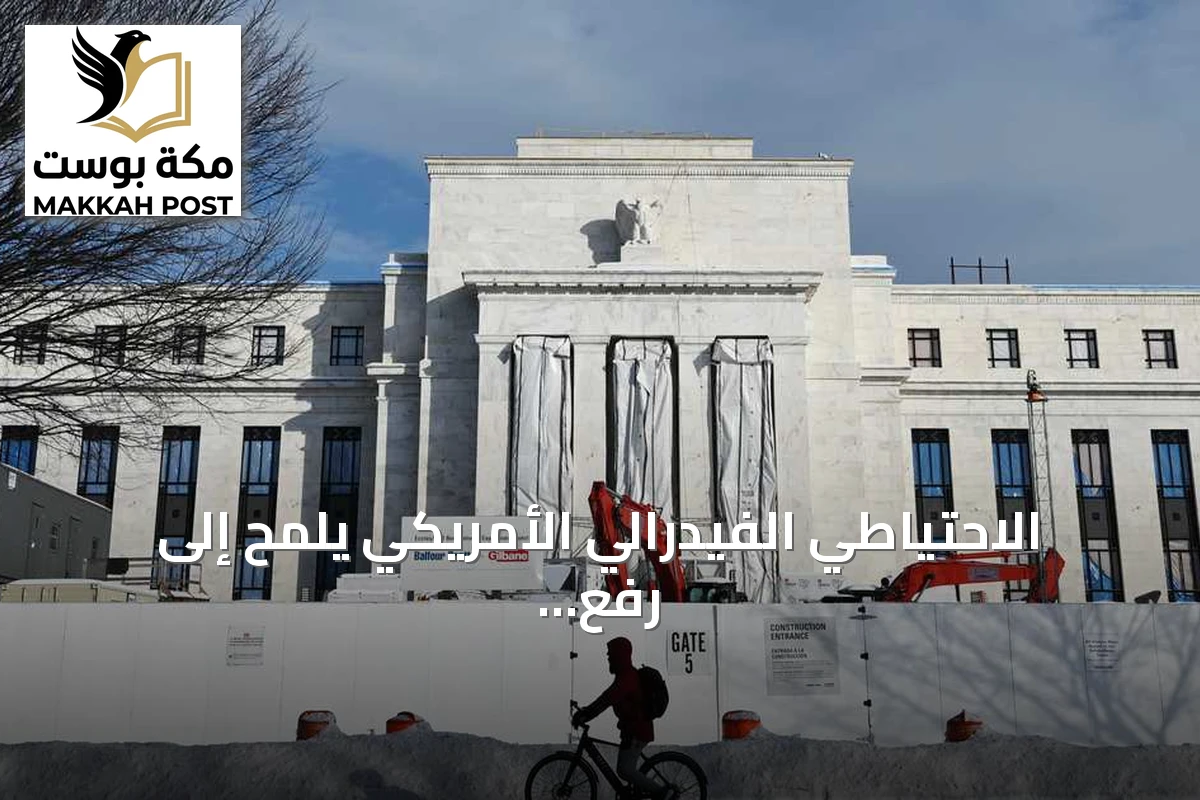
إشارات الاحتياطي الفيدرالي نحو رفع فائدة آخر
بعد أسبوع فقط من قرار الاحتياطي الفيدرالي الأمريكي برفع سعر الفائدة القياسي بمقدار ربع نقطة مئوية ليصل إلى نطاق 3.75 %‑4.00 %، بدأت تصريحات مسؤولي البنك المركزي الأميركي تشير إلى إمكانية زيادة إضافية قبل نهاية العام. جون ويليامز، رئيس بنك الاحتياطي الفيدرالي في نيويورك، وصف توقع رفع إضافي بأنه “معقول” ومتوافق مع معنويات الأسواق، وفقاً لتقرير نشرته “سي إن بي سي” واطلعت عليه “سكاي نيوز عربية”. وأضاف ويليامز أن زمن إعطاء توجيهات مستقبلية صريحة قد انتهى، معتمداً على رؤية كيفين وارش التي تفضّل قراءة البيانات الاقتصادية قبل اتخاذ أي قرار جديد.
تحذيرات من بقاء التضخم فوق المستهدف
سوزان كولينز، رئيسة بنك الاحتياطي الفيدرالي في بوسطن، حذرت من “احتمالية متزايدة” لبقاء التضخم أعلى بشكل ملحوظ من هدف البنك البالغ 2 %، وهو ما أيده مايكل بار، عضو مجلس محافظي الاحتياطي الفيدرالي، مؤكداً على ترجيح الحاجة لمزيد من التعديلات في السياسة النقدية لكبح ارتفاع الأسعار. وأشارت البيانات إلى أن معدل التضخم لا يزال أعلى من مستوى 3 %، وتحديداً في نطاق يتراوح بين 3.4 % و3.7 %. ووفقاً لأداة “فيد ووتش” التابعة لمجموعة “سي إم إي”، ارتفعت احتمالية رفع الفائدة في اجتماع أكتوبر إلى 77.5 % من نحو 53 % سابقاً.
تأثيرات السياسة النقدية على الأسر والحكومات
الخبير الاقتصادي علي حمودي وصف التحول الأخير لمجلس الاحتياطي الفيدرالي نحو رفع أسعار الفائدة بأنه سلاح ذو حدين: يسعى لكبح جماح التضخم المرتفع بينما يزيد في الوقت نفسه من أعباء الديون على ميزانيات المستهلكين والأسر. وأوضح أن رفع التكلفة الائتمانية يؤدي إلى تباطؤ توسع الشركات وإنفاق المستهلكين على المنازل والسيارات والمشتريات الكبيرة، لكنه شكك في فعالية هذه الخطوة ضد موجة التضخم الحالية التي ترتبط أكثر بصدمات العرض مثل الطاقة وليس بالطلب. وبخصوص تأثيرها على الميزانيات، أكد أن سحب التيسير النقدي يجعل الحصول على الائتمان أصعب، ما يزيد الأعباء المالية فوراً على المستهلكين وعلى القوائم العمومية للشركات. وخلص إلى أن الأثر على الأسر يشمل ارتفاع تكاليف الاقتراض (قروض السيارات، الرهون العقارية المتغيرة، خطوط الائتمان)، واستمرار الضغوط السعرية على النفقات اليومية مثل البقالة والوقود التي تنخفض ببطء فقط، ومكاسب للمدخرين الذين يبدأون في جني عوائد أعلى على الودائع النقدية وحسابات التوفير ذات العائد المرتفع.
من جانبه، رأى طارق الرفاعي، الرئيس التنفيذي لمركز “كوروم للدراسات الاستراتيجية”، أن الارتفاع الحاد في عوائد سندات الخزانة يظهر مدى صعوبة الموقف الذي يجد فيه الاحتياطي الفيدرالي نفسه، إذ أن البنك كان يأمل أن يتراجع التضخم تدريجياً ما يسمح له بالمضي قدماً بحذر، إلا أن سوق السندات يرسل إشارات متزايدة تفيد بأن ارتفاع معدلات التضخم وأسعار الفائدة قد يستمر لفترة أطول. وأضاف أن عوائد السندات المرتفعة تشدد الأوضاع المالية عبر القروض العقارية واقتراض الشركات وأسواق الائتمان الأخرى، مما يزيد من التكلفة الاقتصادية لأي إجراءات تشديد إضافية. وتوقع أن لا تعود بيئة أسعار الفائدة المنخفضة تاريخياً التي شهدناها قبل خمس سنوات، وربما لا نراها لعقود قادمة، مؤكداً أن دورة أسعار الفائدة طويلة الأجل قد تغيرت وأنه يتعين على المستثمرين والحكومات التكيف مع تكلفة رأس المال التي أصبحت أعلى هيكلياً وأكثر تقلباً. وختم بأن هذا الوضع يخلق فترة عصيبة قد لا ينخفض فيها التضخم إلا تدريجياً بينما يتفاقم الضغط المالي على الأسر بوتيرة أسرع، وأن الأثر المباشر للسياسة النقدية المتشددة سيكون مؤلماً قبل أن يصبح مفيداً للعديد من الأسر، وأن الحكومات ستواجه صعوبة متزايدة في خدمة الديون القائمة بسبب الحاجة إلى إعادة تمويلها بعوائد أعلى.